



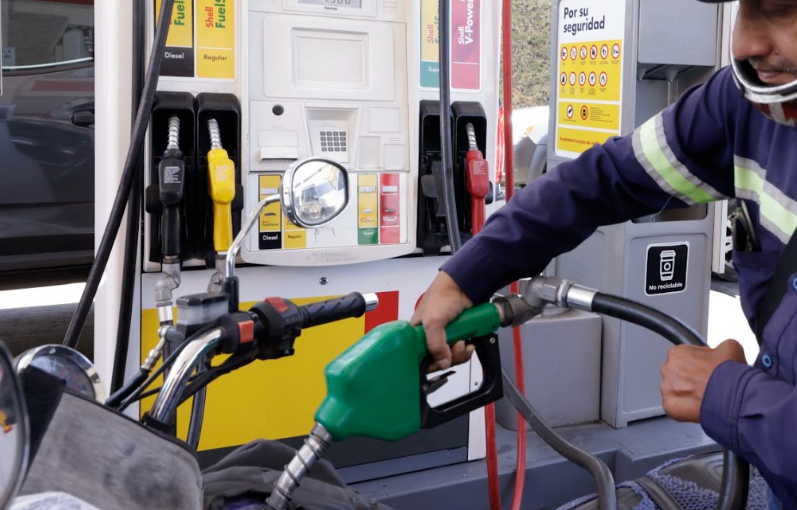
Ciudad de Guatemala, 30 de septiembre (AGN). – Este día fue publicado en el diario oficial la Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles, que establece la suspensión temporal del IVA y del Impuesto a la Distribución de Petróleo para gasolina superior, regular y diésel.
La iniciativa busca aliviar el impacto del aumento de los precios internacionales de los combustibles en los consumidores y en los sectores productivos de Guatemala. La medida contempla beneficios tributarios temporales y disposiciones para asegurar que su efecto se refleje en el precio al consumidor final.
Alcance de la medida
- Exención del IDP: se exonera temporalmente del Impuesto a la Distribución de Petróleo Crudo y Combustibles Derivados del Petróleo la distribución nacional de gasolina superior, gasolina regular, diésel y gas oil.
- Exención del IVA: se exonera temporalmente del Impuesto al Valor Agregado la importación y venta en el territorio nacional de gasolina superior, gasolina regular, diésel, gas oil y alcohol carburante.
Así funcionará la ley aprobada que suspende impuestos para reducir el precio de los combustibles
Período de vigencia
Las exenciones serán aplicables desde la entrada en vigencia del decreto hasta el 31 de diciembre de 2026, inclusive. A partir del 1 de enero de 2027, los productos comprendidos volverán a estar sujetos al IDP y al IVA. ESto conforme a sus regímenes y tarifas ordinarias, sin necesidad de una disposición adicional.
Efectos tributarios durante la exención
Durante el período de exención, la importación de los productos indicados no estará sujeta al IVA de importación aduanera. Las ventas y transferencias efectuadas por los operadores de la cadena no generarán débito fiscal ni otorgarán derecho a crédito fiscal al adquirente. El crédito fiscal relacionado con insumos, bienes de capital y servicios operativos conexos no exentos continuará sujeto a las disposiciones generales de la Ley del Impuesto al Valor Agregado.
Disposición complementaria: Las demás normas contenidas en los Decretos números 38-92 y 27-92 del Congreso de la República, así como sus reformas, permanecerán vigentes y serán aplicables en lo que corresponda.
Lea también:
Jm